
FD म्हणजे काय? मुदत ठेवीचे फायदे, तोटे आणि व्याजाची गणना; संपूर्ण माहिती
FD म्हणजे काय?
आजच्या काळात पैसे सुरक्षित ठेवण्यासोबतच त्यावर व्याज मिळवण्याचा पर्याय शोधणाऱ्या नागरिकांसाठी बँकेची मुदत ठेव म्हणजेच FD हा एक लोकप्रिय पर्याय आहे. नियमित उत्पन्न असणारे नोकरदार, व्यावसायिक, ज्येष्ठ नागरिक आणि बचत करू इच्छिणारे अनेक लोक FD चा विचार करतात.
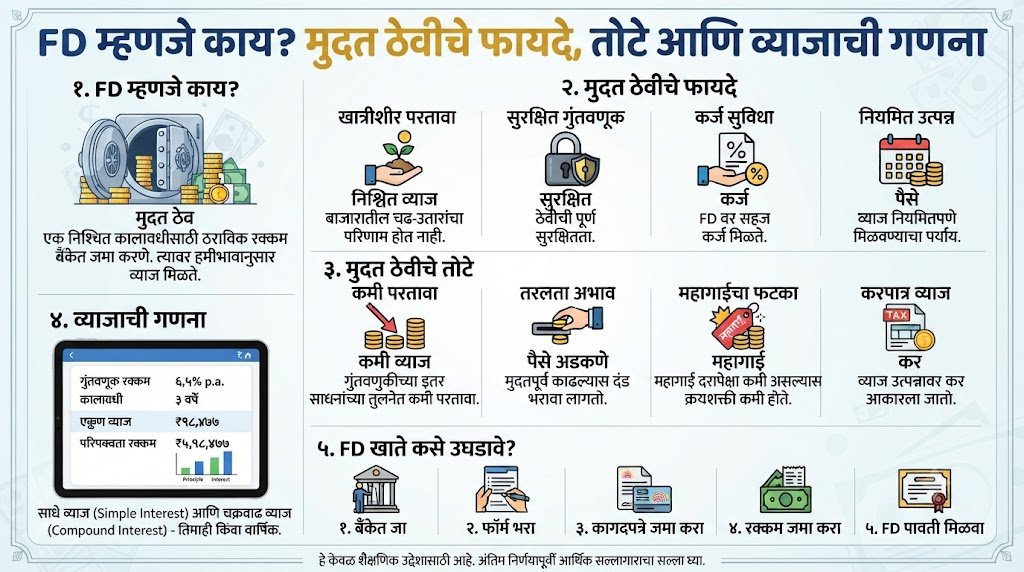
FD म्हणजे Fixed Deposit किंवा मुदत ठेव. या पद्धतीत ग्राहक ठरावीक रक्कम बँकेत एका निश्चित कालावधीसाठी जमा करतो. त्या ठेवीवर बँकेच्या अटींनुसार व्याज मिळते. मुदत पूर्ण झाल्यावर ग्राहकाला मूळ रक्कम आणि लागू असलेले व्याज मिळते.
उदाहरणार्थ, तुम्ही एखाद्या बँकेत ₹1,00,000 ची FD 1 वर्षासाठी केली आणि त्या ठेवीचा वार्षिक व्याजदर 7% असेल, तर साध्या व्याजाच्या उदाहरणानुसार एका वर्षाचे व्याज ₹7,000 होईल. प्रत्यक्ष रक्कम मात्र बँकेची व्याज गणना पद्धत, व्याज जमा होण्याची वारंवारता, FD चा प्रकार आणि अटींनुसार बदलू शकते.
FD मध्ये शेअर बाजारासारखे दररोज बाजारभावातील चढउतार नसतात. मात्र, महागाई, कर, मुदतपूर्व पैसे काढण्याचे नियम आणि बँकेशी संबंधित जोखीम यांचा विचार करणे आवश्यक आहे.
FD कशी काम करते?
FD करण्याची प्रक्रिया साधारणपणे पुढीलप्रमाणे असते.
- बँक किंवा पात्र वित्तीय संस्थेची निवड करा.
- गुंतवणुकीची रक्कम ठरवा.
- उपलब्ध मुदती आणि व्याजदर तपासा.
- व्याज जमा होण्याची पद्धत निवडा.
- आवश्यक KYC प्रक्रिया पूर्ण करून FD सुरू करा.
- मुदत पूर्ण झाल्यावर लागू अटींनुसार मूळ रक्कम आणि व्याज मिळवा किंवा नूतनीकरण करा.
बँकेनुसार FD ची किमान रक्कम, कालावधी, व्याजदर आणि मुदतपूर्व पैसे काढण्याचे नियम वेगवेगळे असू शकतात.
FD चे प्रमुख प्रकार
1. नियमित मुदत ठेव (Regular Fixed Deposit)
सामान्य ग्राहकांसाठी उपलब्ध असलेली ही ठरावीक कालावधीची ठेव आहे. ग्राहक एकरकमी पैसे जमा करतो आणि निवडलेल्या योजनेनुसार व्याज मिळवतो.
2. संचयी FD (Cumulative FD)
या प्रकारात व्याज ठरावीक अंतराने जमा होऊन पुन्हा ठेवीत समाविष्ट केले जाते. मुदत पूर्ण झाल्यावर मूळ रक्कम आणि जमा झालेले व्याज मिळते. यामुळे चक्रवाढीचा परिणाम होऊ शकतो.
3. गैर-संचयी FD (Non-Cumulative FD)
या प्रकारात निवडलेल्या योजनेनुसार मासिक, त्रैमासिक, सहामाही किंवा वार्षिक व्याज मिळू शकते. नियमित उत्पन्नाची गरज असणाऱ्या व्यक्तींना हा पर्याय विचारात घेता येतो.
4. ज्येष्ठ नागरिकांसाठी FD
अनेक बँका पात्र ज्येष्ठ नागरिकांना सामान्य ग्राहकांपेक्षा अधिक व्याजदर देतात. अतिरिक्त व्याजदर आणि वयोमर्यादा बँकेनुसार बदलतात.
5. करबचत FD (Tax-Saving FD)
काही पात्र बँकांच्या पाच वर्षांच्या करबचत FD मध्ये लागू करनियमांनुसार कलम 80C अंतर्गत वजावटीचा लाभ मिळू शकतो. ही सुविधा सर्व FD ना लागू होत नाही. जुन्या करप्रणालीतील पात्रता, मर्यादा आणि लॉक-इन अटी तपासणे आवश्यक आहे.
FD वर व्याज कसे मोजले जाते?
FD वरील व्याजाची गणना समजून घेतल्यास कोणती रक्कम मुदत पूर्ण झाल्यावर मिळू शकते याचा अंदाज बांधता येतो.
साध्या व्याजाचे सूत्र
साधे व्याज = (मूळ रक्कम × वार्षिक व्याजदर × कालावधी) ÷ 100
येथे:
- मूळ रक्कम म्हणजे FD मध्ये जमा केलेले पैसे.
- वार्षिक व्याजदर म्हणजे वर्षाला लागू होणारा व्याजदर.
- कालावधी म्हणजे वर्षांमध्ये मोजलेली मुदत.
उदाहरण: ₹1,00,000 ची FD 1 वर्षासाठी 7% वार्षिक व्याजदराने केल्यास:
व्याज = ₹1,00,000 × 7 × 1 ÷ 100
व्याज = ₹7,000
मुदत पूर्ण झाल्यावर एकूण रक्कम = ₹1,07,000.
ही साध्या व्याजावर आधारित उदाहरणात्मक गणना आहे. प्रत्यक्ष FD मध्ये चक्रवाढ किंवा इतर गणना पद्धत लागू असू शकते.
चक्रवाढ व्याज म्हणजे काय?
चक्रवाढ व्याजामध्ये आधी मिळालेले व्याज मूळ रकमेत जोडले जाते आणि पुढील काळात त्या एकत्रित रकमेवरही व्याज मिळू शकते.
चक्रवाढीचे साधे सूत्र:
A = P (1 + r/n)^(nt)
येथे:
- A = मुदत पूर्ण झाल्यानंतरची एकूण रक्कम
- P = मूळ रक्कम
- r = वार्षिक व्याजदर दशांश स्वरूपात
- n = वर्षात किती वेळा व्याजाची चक्रवाढ होते
- t = वर्षांमधील कालावधी
बँकांच्या प्रत्यक्ष गणना पद्धतींमध्ये दिवसांची संख्या, व्याज जमा होण्याची पद्धत आणि योजनेच्या अटींचाही परिणाम होऊ शकतो.
₹10,000, ₹1 लाख आणि ₹5 लाखांच्या FD वर किती व्याज मिळेल?
खालील तक्त्यात 7% वार्षिक व्याजदर गृहीत धरून एका वर्षासाठी साध्या व्याजाची उदाहरणे दिली आहेत.
| FD ची रक्कम | एका वर्षाचे उदाहरणात्मक व्याज | एकूण रक्कम |
|---|---|---|
| ₹10,000 | ₹700 | ₹10,700 |
| ₹50,000 | ₹3,500 | ₹53,500 |
| ₹1,00,000 | ₹7,000 | ₹1,07,000 |
| ₹5,00,000 | ₹35,000 | ₹5,35,000 |
| ₹10,00,000 | ₹70,000 | ₹10,70,000 |
महत्त्वाची सूचना: हा तक्ता केवळ साध्या व्याजावर आधारित उदाहरण आहे. हा कोणत्याही विशिष्ट बँकेचा सध्याचा व्याजदर किंवा प्रत्यक्ष मुदतपूर्तीची हमी नाही. संचयी FD मध्ये चक्रवाढीमुळे रक्कम वेगळी असू शकते. कर आणि इतर लागू शुल्कांमुळे मिळणारी निव्वळ रक्कमही बदलू शकते.
FD चे फायदे कोणते?
1. व्याजाचा अंदाज आधीच बांधता येतो
FD सुरू करताना लागू व्याजदर आणि कालावधी माहीत असल्यामुळे मुदत पूर्ण झाल्यावर मिळू शकणाऱ्या रकमेचे नियोजन करता येते.
2. बाजारातील रोजच्या चढउतारांचा थेट परिणाम होत नाही
शेअरच्या किमतीप्रमाणे FD ची शिल्लक रक्कम रोज बदलत नाही. मात्र, महागाई आणि इतर आर्थिक जोखमी कायम असू शकतात.
3. कमी जोखीम असलेला पर्याय
पात्र बँकेतील FD अनेक गुंतवणूकदारांसाठी तुलनेने कमी जोखीम असलेला पर्याय असू शकतो. तरीही बँकेची आर्थिक स्थिती आणि लागू ठेव विमा संरक्षण समजून घेणे आवश्यक आहे.
4. विविध कालावधींचे पर्याय
बँकांमध्ये काही दिवसांपासून ते अनेक वर्षांपर्यंत वेगवेगळ्या मुदतींच्या ठेवी उपलब्ध असू शकतात.
5. नियमित व्याज उत्पन्नाची सुविधा
काही FD मध्ये मासिक किंवा त्रैमासिक व्याज मिळण्याची सुविधा असते. नियमित उत्पन्नाची गरज असणाऱ्या व्यक्तींना ती उपयुक्त ठरू शकते.
6. ऑनलाइन FD सुरू करण्याची सुविधा
अनेक बँका इंटरनेट बँकिंग किंवा मोबाइल अॅपद्वारे FD सुरू करण्याची सुविधा देतात. यामुळे शाखेत जाण्याची गरज कमी होऊ शकते.
FD चे तोटे कोणते?
1. महागाईमुळे वास्तविक परतावा कमी होऊ शकतो
FD वर 7% व्याज मिळत असले तरी महागाई 5% असल्यास करापूर्वी वास्तविक परतावा साधारणपणे कमी राहतो. कर भरल्यानंतर तो आणखी कमी होऊ शकतो.
2. मुदतपूर्व पैसे काढल्यास दंड लागू शकतो
काही FD मुदत पूर्ण होण्यापूर्वी बंद केल्यास दंड किंवा कमी व्याज लागू होऊ शकते. काही विशेष ठेवींमध्ये मुदतपूर्व पैसे काढण्याची परवानगी नसू शकते.
3. व्याजावर कर लागू होऊ शकतो
FD वरील व्याज सामान्यतः लागू आयकर नियमांनुसार करपात्र असते. कराची गणना तुमचे उत्पन्न, करप्रणाली आणि लागू नियमांवर अवलंबून असते.
4. जास्त परताव्याची शक्यता मर्यादित असू शकते
दीर्घकालीन संपत्ती निर्माण करण्यासाठी काही बाजाराशी संबंधित गुंतवणूक पर्यायांपेक्षा FD चा संभाव्य परतावा कमी असू शकतो. मात्र, जास्त परताव्याच्या शक्यतेसोबत अधिक जोखीमही असू शकते.
5. बँक ठेवींच्या विम्याला मर्यादा आहे
DICGC च्या नियमांनुसार पात्र बँकेतील ठेवींसाठी प्रत्येक ठेवीदाराला प्रत्येक बँकेत, समान हक्क आणि समान क्षमतेतील ठेवींसाठी, मूळ रक्कम आणि व्याज मिळून एकूण ₹5 लाखांपर्यंत ठेव विमा संरक्षण उपलब्ध असते. ही मर्यादा प्रत्येक FD साठी स्वतंत्रपणे लागू होत नाही; त्याच बँकेतील पात्र ठेवी एकत्र मोजल्या जातात. लागू अपवाद आणि अटी तपासणे महत्त्वाचे आहे.
FD वर मिळणाऱ्या व्याजावर कर लागतो का?
होय. बँकेच्या FD वरील व्याज सामान्यतः तुमच्या लागू आयकर नियमांनुसार करपात्र असते.
काही महत्त्वाच्या गोष्टी:
- FD वरील व्याज उत्पन्नाची करात नोंद करावी लागू शकते.
- पात्र परिस्थितीत बँक व्याजावर TDS कापू शकते.
- TDS कापला जाणे आणि अंतिम करदेयता या वेगवेगळ्या गोष्टी आहेत.
- पात्र ज्येष्ठ नागरिक किंवा इतर करदात्यांना लागू नियमांनुसार काही सवलती किंवा वजावटी उपलब्ध असू शकतात.
- करनियम आणि मर्यादा बदलू शकतात; संबंधित आर्थिक वर्षातील अधिकृत नियम तपासा.
FD आणि बचत खाते यांमध्ये काय फरक आहे?
| मुद्दा | बचत खाते | FD |
|---|---|---|
| मुख्य उद्देश | दैनंदिन व्यवहार आणि बचत | ठरावीक मुदतीसाठी पैसे ठेवणे |
| पैसे काढणे | साधारणपणे सहज उपलब्ध | मुदतपूर्व काढण्याच्या अटी लागू |
| व्याजदर | बदलू शकतो | ठेवीसाठी ठरलेला असू शकतो |
| कालावधी | निश्चित मुदत आवश्यक नाही | निवडलेली मुदत असते |
| उपयोग | आपत्कालीन आणि दैनंदिन खर्च | नियोजित कालावधीतील बचत |
दोन्ही पर्यायांचे उपयोग वेगवेगळे आहेत. आवश्यकतेनुसार बचत खात्यात पुरेशी रक्कम ठेवून उर्वरित पैशांसाठी FD चा विचार करता येतो.
FD करताना या 7 गोष्टी तपासा
- व्याजदर: वेगवेगळ्या बँकांचे दर तुलना करा.
- कालावधी: पैसे कधी लागणार आहेत त्यानुसार मुदत निवडा.
- व्याज मिळण्याची पद्धत: संचयी किंवा गैर-संचयी FD यातील फरक समजून घ्या.
- मुदतपूर्व पैसे काढण्याचे नियम: दंड, व्याजातील कपात किंवा इतर अटी तपासा.
- कर आणि TDS: लागू नियम समजून घ्या.
- ठेव विमा: DICGC संरक्षणाची मर्यादा आणि अटी तपासा.
- नूतनीकरण: FD मुदत पूर्ण झाल्यावर आपोआप नूतनीकरण होते का आणि कोणता दर लागू होईल हे जाणून घ्या.
वारंवार विचारले जाणारे प्रश्न (FAQ)
1. FD म्हणजे काय?
FD म्हणजे Fixed Deposit किंवा मुदत ठेव. यात ग्राहक ठरावीक रक्कम ठरावीक कालावधीसाठी बँकेत जमा करतो आणि योजनेच्या अटींनुसार व्याज मिळवतो.
2. ₹1 लाखांच्या FD वर किती व्याज मिळते?
व्याजदर आणि कालावधीनुसार व्याज बदलते. उदाहरणार्थ, 7% वार्षिक साध्या व्याजाच्या गृहितकानुसार ₹1 लाखांवर एका वर्षाचे व्याज ₹7,000 होईल. प्रत्यक्ष रक्कम बँकेच्या नियमांनुसार वेगळी असू शकते.
3. FD मध्ये पैसे सुरक्षित असतात का?
पात्र बँकेतील ठेवींना लागू अटींनुसार DICGC कडून प्रत्येक ठेवीदाराला प्रत्येक बँकेत समान हक्क आणि समान क्षमतेतील ठेवींसाठी मूळ रक्कम व व्याज मिळून ₹5 लाखांपर्यंत विमा संरक्षण असते. या मर्यादेपेक्षा जास्त रक्कम पूर्णपणे विमाकृत आहे असे समजू नये.
4. FD कधीही मोडता येते का?
हे बँक आणि FD च्या अटींवर अवलंबून असते. मुदतपूर्व पैसे काढल्यास दंड किंवा व्याज कमी होऊ शकते. काही विशेष FD मध्ये पैसे काढण्यावर निर्बंध असतात.
5. FD मधून दरमहा उत्पन्न मिळू शकते का?
होय. काही बँकांमध्ये मासिक व्याज देणाऱ्या FD उपलब्ध असतात. प्रत्यक्ष व्याजाची रक्कम, देयकाची पद्धत आणि लागू कपाती बँकेच्या अटींवर अवलंबून असतात.
6. FD आणि SIP यांपैकी कोणता पर्याय चांगला?
FD मध्ये ठेवीसाठी लागू व्याजदर आणि अटी आधीच ठरलेल्या असू शकतात. SIP ही म्युच्युअल फंडात नियमित गुंतवणूक करण्याची पद्धत आहे; तिचा परतावा बाजारावर अवलंबून असतो. तुमची जोखीम सहन करण्याची क्षमता, उद्दिष्ट आणि कालावधी यांनुसार निर्णय घ्या.
7. FD चे व्याज करमुक्त असते का?
सामान्यतः FD वरील व्याज करपात्र असते. विशिष्ट करसवलती किंवा वजावटी लागू होतात का हे तुमच्या परिस्थितीनुसार आणि चालू करनियमांनुसार तपासावे.
थोडक्यात काय तर..
FD म्हणजे मुदत ठेव ही बचतीसाठी वापरली जाणारी एक महत्त्वाची आर्थिक सुविधा आहे. ठरावीक कालावधीसाठी पैसे ठेवून व्याज मिळवण्याची संधी मिळते. मात्र, FD निवडताना फक्त जास्त व्याजदर पाहणे पुरेसे नाही. मुदत, कर, मुदतपूर्व पैसे काढण्याचे नियम, महागाई आणि ठेव विमा या सर्व गोष्टी समजून घेणे गरजेचे आहे.
जर तुम्हाला भविष्यातील एखाद्या ठरावीक खर्चासाठी पैसे बाजूला ठेवायचे असतील आणि तुलनेने अंदाज बांधता येईल असा परतावा हवा असेल, तर FD हा विचार करण्याजोगा पर्याय असू शकतो.
गुंतवणुकीचा निर्णय घेण्यापूर्वी तुमच्या आर्थिक गरजा समजून घ्या आणि बँकेच्या अधिकृत अटी तपासा.
अस्वीकरण (Disclaimer): हा लेख सामान्य आर्थिक माहिती आणि शैक्षणिक उद्देशांसाठी आहे. हा वैयक्तिक आर्थिक किंवा करसल्ला नाही. व्याजदर, करनियम आणि बँकांच्या अटी बदलू शकतात. निर्णय घेण्यापूर्वी संबंधित बँक आणि अधिकृत सरकारी स्रोतांकडून अद्ययावत माहिती तपासा.
About The Author