
गुंतवणूक म्हणजे काय? नवशिक्यांसाठी संपूर्ण मार्गदर्शक; प्रकार, फायदे, जोखीम आणि सुरुवात कशी करावी?
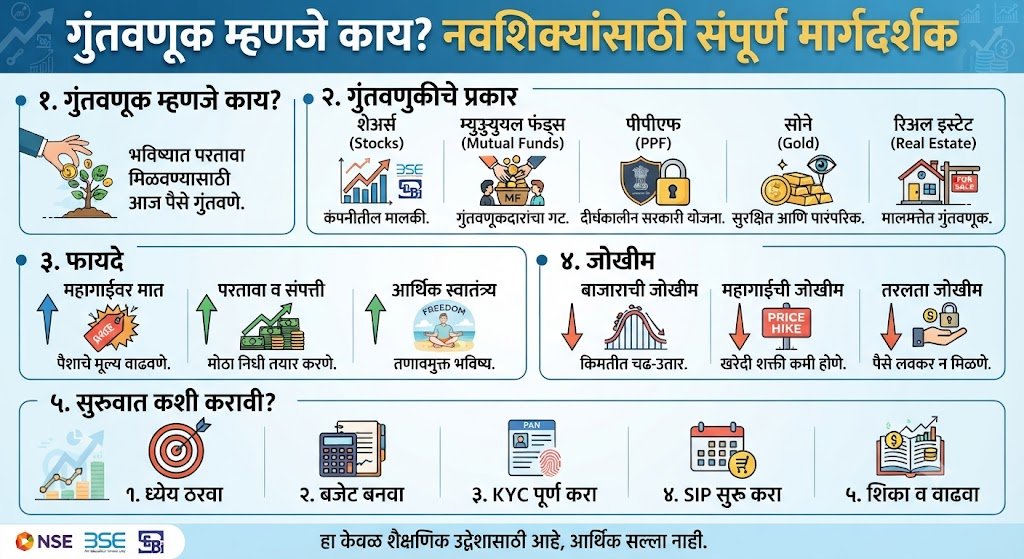
गुंतवणूक म्हणजे काय?
आजच्या काळात केवळ पैसे कमावणे पुरेसे नाही, तर कमावलेल्या पैशांचे योग्य नियोजन करणेही तितकेच महत्त्वाचे आहे. भविष्यातील गरजा पूर्ण करण्यासाठी, आर्थिक सुरक्षितता निर्माण करण्यासाठी आणि दीर्घकालीन आर्थिक उद्दिष्टे साध्य करण्यासाठी गुंतवणूक महत्त्वाची भूमिका बजावते.
गुंतवणूक म्हणजे भविष्यात आर्थिक लाभ मिळवण्याच्या उद्देशाने आपले पैसे एखाद्या आर्थिक साधनात, मालमत्तेत किंवा व्यवसायात लावणे. उदाहरणार्थ, बँकेत मुदत ठेव (FD) करणे, म्युच्युअल फंडात SIP सुरू करणे, शेअर्स खरेदी करणे किंवा पात्रतेनुसार सरकारी बचत योजनांमध्ये पैसे ठेवणे ही गुंतवणुकीची काही उदाहरणे आहेत.
समजा, एखादी व्यक्ती दरमहा आपल्या उत्पन्नातून ₹1,000 बाजूला ठेवते आणि ते पैसे योग्य गुंतवणूक पर्यायात नियमितपणे जमा करते. कालांतराने या पैशांवर व्याज किंवा गुंतवणुकीतून परतावा मिळण्याची शक्यता असते. मात्र, परतावा किती मिळेल हे निवडलेल्या पर्यायावर, कालावधीवर आणि जोखमीवर अवलंबून असते.
गुंतवणूक सुरू करण्यासाठी मोठ्या भांडवलाची आवश्यकता असतेच असे नाही. काही पर्यायांमध्ये कमी रकमेतही सुरुवात करता येते.
बचत आणि गुंतवणूक यांमध्ये काय फरक आहे?
बचत आणि गुंतवणूक या दोन्ही आर्थिक नियोजनाच्या महत्त्वाच्या गोष्टी आहेत. मात्र, त्यांचे उद्देश आणि वैशिष्ट्ये वेगवेगळी आहेत.
| मुद्दा | बचत | गुंतवणूक |
|---|---|---|
| मुख्य उद्देश | पैसे सुरक्षित ठेवणे | भविष्यात आर्थिक वाढ साध्य करणे |
| उदाहरणे | बचत खाते, रोख रक्कम | FD, म्युच्युअल फंड, शेअर्स |
| जोखीम | पर्यायानुसार कमी असू शकते | पर्यायानुसार कमी ते जास्त |
| परतावा | सहसा मर्यादित | निश्चित किंवा अनिश्चित असू शकतो |
| कालावधी | अल्पकालीन गरजांसाठी उपयुक्त | अल्प, मध्यम किंवा दीर्घकालीन |
| पैसे उपलब्ध होणे | खात्याच्या अटींनुसार | गुंतवणुकीच्या अटींनुसार |
लक्षात ठेवा: बचत ही आर्थिक सुरक्षिततेचा पाया आहे, तर गुंतवणूक ही भविष्यातील आर्थिक उद्दिष्टे साध्य करण्याचे एक साधन आहे. दोन्हींचा योग्य समतोल राखणे महत्त्वाचे आहे.
गुंतवणूक का करावी? गुंतवणुकीचे 7 महत्त्वाचे फायदे
1. भविष्यासाठी संपत्ती निर्माण करणे
नियमित बचत आणि योग्य गुंतवणुकीमुळे दीर्घकाळात संपत्ती निर्माण करण्याची संधी मिळू शकते. सुरुवातीची रक्कम कमी असली तरी नियमितता महत्त्वाची ठरते.
2. महागाईचा परिणाम कमी करण्याचा प्रयत्न
कालांतराने वस्तू आणि सेवांच्या किमती वाढू शकतात. याला महागाई म्हणतात. पैसे केवळ रोख स्वरूपात ठेवल्यास त्यांची खरेदीशक्ती कमी होऊ शकते. त्यामुळे महागाईचा विचार करून गुंतवणूक पर्याय निवडणे आवश्यक आहे.
3. मुलांच्या शिक्षणासाठी आर्थिक तयारी
मुलांचे शिक्षण, उच्च शिक्षण आणि इतर भविष्यातील खर्चांसाठी नियोजनबद्ध गुंतवणूक मदत करू शकते.
4. निवृत्तीनंतर आर्थिक आधार
नोकरी किंवा व्यवसायातून नियमित उत्पन्न कमी झाल्यानंतर खर्च भागवण्यासाठी आधीपासून आर्थिक नियोजन करणे उपयोगी ठरते.
5. घर किंवा व्यवसायासाठी भांडवल जमा करणे
स्वतःचे घर खरेदी करणे, व्यवसाय सुरू करणे किंवा व्यवसायाचा विस्तार करणे यांसारख्या उद्दिष्टांसाठी गुंतवणुकीच्या माध्यमातून भांडवल जमा करता येऊ शकते.
6. चक्रवाढीचा फायदा मिळण्याची शक्यता
काही गुंतवणूक पर्यायांमध्ये मिळालेल्या परताव्यावर पुढील काळात परतावा मिळू शकतो. याला चक्रवाढीचा परिणाम म्हणतात. दीर्घकालीन गुंतवणुकीत याचा महत्त्वाचा प्रभाव पडू शकतो.
7. आर्थिक स्वातंत्र्याकडे वाटचाल
उत्पन्नाचे योग्य नियोजन, नियमित बचत, अनावश्यक कर्जावर नियंत्रण आणि विचारपूर्वक गुंतवणूक यांमुळे भविष्यातील आर्थिक उद्दिष्टे साध्य करण्यास मदत होऊ शकते.
भारतात गुंतवणुकीचे प्रमुख प्रकार कोणते?
भारतात सामान्य नागरिकांसाठी विविध प्रकारचे गुंतवणूक पर्याय उपलब्ध आहेत. प्रत्येक पर्यायाची जोखीम, परतावा, कालावधी आणि पैसे काढण्याचे नियम वेगवेगळे असतात.
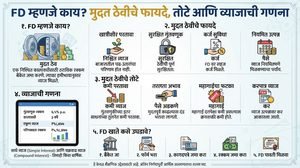
1. बँक मुदत ठेव (Fixed Deposit – FD)
FD म्हणजे ठरावीक कालावधीसाठी बँकेत पैसे जमा करणे. निवडलेल्या कालावधीसाठी आणि योजनेच्या अटींनुसार व्याज मिळते.
FD चे फायदे:
- व्याजदर आणि मुदत आधीच ठरलेली असू शकते.
- भविष्यात किती रक्कम मिळू शकते याचा अंदाज बांधता येतो.
- तुलनेने कमी जोखीम असलेल्या पर्यायांपैकी एक.
मात्र, मुदतपूर्व पैसे काढल्यास दंड किंवा कमी व्याज लागू होऊ शकते. व्याजावर कर लागू होण्याची शक्यता असते. पात्र बँक ठेवींना लागू असलेल्या DICGC विमा संरक्षणाची मर्यादा आणि अटी तपासाव्यात.
2. आवर्ती ठेव (Recurring Deposit – RD)
RD मध्ये दरमहा ठरावीक रक्कम जमा केली जाते. नियमित बचतीची सवय लावण्यासाठी हा पर्याय उपयोगी ठरू शकतो.
उदाहरणार्थ, दरमहा ₹1,000 जमा केल्यास एका वर्षात एकूण ₹12,000 मूळ रक्कम जमा होते. त्यावर मिळणारे व्याज बँकेचा दर आणि योजनेच्या अटींवर अवलंबून असते.
3. सार्वजनिक भविष्य निर्वाह निधी (PPF)
PPF ही केंद्र सरकारच्या नियमांनुसार चालणारी दीर्घकालीन बचत योजना आहे. पात्र व्यक्ती या योजनेत निर्धारित मर्यादेत गुंतवणूक करू शकतात.
दीर्घकालीन बचतीसाठी हा पर्याय विचारात घेता येतो. मात्र, लॉक-इन कालावधी, पैसे काढण्याचे नियम, वार्षिक मर्यादा आणि लागू करनियम समजून घेणे आवश्यक आहे.
4. म्युच्युअल फंड
म्युच्युअल फंडामध्ये अनेक गुंतवणूकदारांचे पैसे एकत्र केले जातात आणि योजनेच्या उद्दिष्टानुसार शेअर्स, बाँड किंवा इतर मालमत्तांमध्ये गुंतवले जातात.
म्युच्युअल फंडाचे काही प्रमुख प्रकार:
- Equity Mutual Fund: प्रामुख्याने शेअर बाजारात गुंतवणूक; बाजारातील चढउतारांची जोखीम अधिक असू शकते.
- Debt Mutual Fund: प्रामुख्याने कर्जरोखे आणि संबंधित साधनांमध्ये गुंतवणूक; व्याजदर आणि पतजोखीम असते.
- Hybrid Mutual Fund: इक्विटी आणि डेट यांचे मिश्रण.
- Index Fund: एखाद्या बाजार निर्देशांकाच्या कामगिरीशी जुळवून घेण्याचा प्रयत्न.
म्युच्युअल फंडात परतावा निश्चित नसतो आणि मूळ भांडवल कमी होऊ शकते. गुंतवणुकीपूर्वी योजनेची जोखीम आणि खर्च तपासावेत.
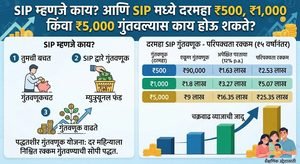
5. SIP म्हणजे काय?
SIP म्हणजे Systematic Investment Plan. ही म्युच्युअल फंडात ठरावीक अंतराने, उदाहरणार्थ दरमहा, नियमित रक्कम गुंतवण्याची पद्धत आहे.
समजा, एखाद्या व्यक्तीने दरमहा ₹1,000 ची SIP सुरू केली. तर एका वर्षात एकूण ₹12,000 गुंतवले जातील. प्रत्यक्ष गुंतवणुकीचे मूल्य बाजारातील कामगिरीनुसार वाढू किंवा कमी होऊ शकते.
SIP मुळे नियमित गुंतवणुकीची सवय लागते; परंतु ती नफा किंवा भांडवलाची हमी देत नाही.
6. शेअर मार्केट
शेअर खरेदी केल्यावर गुंतवणूकदार संबंधित कंपनीतील छोटासा मालकीहक्क मिळवतो. कंपनीची कामगिरी, बाजारातील परिस्थिती आणि इतर घटकांनुसार शेअरची किंमत वाढू किंवा कमी होऊ शकते.
शेअर बाजारात गुंतवणूक करण्यापूर्वी कंपनीचा व्यवसाय, आर्थिक स्थिती, मूल्यांकन आणि स्वतःची जोखीम सहन करण्याची क्षमता समजून घेणे महत्त्वाचे आहे. नवशिक्यांनी अफवा किंवा अनोळखी व्यक्तींच्या टिप्सवर आधारित व्यवहार टाळावेत.
7. पोस्ट ऑफिस बचत योजना
इंडिया पोस्टच्या माध्यमातून पात्रतेनुसार विविध बचत योजना उपलब्ध असतात. त्यामध्ये आवर्ती ठेव, मुदत ठेव, PPF, NSC आणि ज्येष्ठ नागरिकांसाठीची योजना यांचा समावेश होऊ शकतो.
प्रत्येक योजनेचे व्याजदर, किमान किंवा कमाल गुंतवणूक, पात्रता आणि पैसे काढण्याचे नियम वेगळे असतात. नवीनतम अटी अधिकृत पोस्ट ऑफिस संकेतस्थळावर तपासाव्यात.
8. सोने
सोने खरेदी करणे हा भारतातील लोकप्रिय गुंतवणूक पर्याय आहे. दागिने, सोन्याची नाणी, गोल्ड ETF आणि इतर पात्र साधनांच्या माध्यमातून सोन्यात गुंतवणूक करता येऊ शकते.
सोन्याच्या किमती वाढतीलच याची हमी नसते. दागिने खरेदी करताना घडणावळ आणि इतर शुल्कांचा विचार करावा. डिजिटल गोल्ड किंवा इतर ऑनलाइन उत्पादनांमध्ये गुंतवणूक करण्यापूर्वी त्यांची कायदेशीर रचना, नियमन आणि जोखीम तपासावी.
9. सरकारी बाँड आणि इतर रोखे
काही सरकारी रोख्यांमध्ये ठरावीक अटींनुसार व्याज मिळू शकते. मात्र, सर्व रोख्यांची मुदत, परतावा आणि जोखीम सारखी नसते. मुदतपूर्व विक्री करताना बाजारभावामुळे नुकसान होऊ शकते.
10. रिअल इस्टेट आणि जमीन
घर, व्यावसायिक जागा किंवा जमीन खरेदी करणे हा दीर्घकालीन गुंतवणुकीचा पर्याय असू शकतो. मात्र, मोठे भांडवल, नोंदणी खर्च, देखभाल, कायदेशीर तपासणी आणि विक्रीसाठी लागणारा वेळ यांचा विचार करावा. मालमत्तेच्या किमती नेहमी वाढतीलच असे नाही.
नवशिक्यांनी गुंतवणूक कशी सुरू करावी?
गुंतवणूक सुरू करताना घाई करण्यापेक्षा स्पष्ट योजना तयार करणे अधिक महत्त्वाचे आहे.
टप्पा 1: आर्थिक परिस्थिती समजून घ्या
तुमचे मासिक उत्पन्न, घरखर्च, कर्जाचे हप्ते, विमा आणि इतर आवश्यक खर्च लिहून काढा. त्यानंतर दरमहा किती रक्कम नियमितपणे बाजूला ठेवता येईल हे ठरवा.
टप्पा 2: आपत्कालीन निधी तयार करा
नोकरी जाणे, आजारपण किंवा अनपेक्षित खर्च यांसारख्या परिस्थितींसाठी सहज उपलब्ध होईल असा निधी तयार करा. अनेकांसाठी आवश्यक खर्चाच्या 3 ते 6 महिन्यांइतकी रक्कम हे सुरुवातीचे उद्दिष्ट असू शकते; प्रत्यक्ष गरज उत्पन्नाची स्थिरता, कुटुंबाची जबाबदारी आणि इतर परिस्थितींवर अवलंबून असते.
टप्पा 3: महाग व्याजाचे कर्ज तपासा
क्रेडिट कार्डची थकबाकी किंवा जास्त व्याजाचे कर्ज असल्यास ते कमी करण्याला प्राधान्य देणे योग्य ठरू शकते. कर्जावरील व्याज आणि गुंतवणुकीतून मिळू शकणारा अनिश्चित परतावा यांची तुलना करा.
टप्पा 4: आर्थिक उद्दिष्टे ठरवा
तुम्हाला पैसे कशासाठी हवे आहेत हे स्पष्ट करा.
- अल्पकालीन उद्दिष्ट: पुढील 1 ते 3 वर्षांतील खर्च.
- मध्यमकालीन उद्दिष्ट: साधारण 3 ते 7 वर्षांतील आर्थिक गरज.
- दीर्घकालीन उद्दिष्ट: निवृत्ती किंवा दीर्घकालीन संपत्ती निर्माण करणे.
ही कालमर्यादा मार्गदर्शक स्वरूपाची आहे. गुंतवणूक पर्याय निवडताना उद्दिष्ट, जोखीम आणि पैसे कधी लागणार आहेत यांचा एकत्रित विचार करा.
टप्पा 5: योग्य गुंतवणूक पर्याय निवडा
कमी जोखीम, भांडवलाची उपलब्धता, परताव्याची गरज आणि गुंतवणुकीचा कालावधी या निकषांनुसार पर्याय निवडा. कोणतीही एक योजना सर्वांसाठी योग्य असेल असे नाही.
टप्पा 6: कमी रकमेत सुरुवात करा
तुमच्या बजेटमध्ये बसणारी रक्कम निवडा. सुरुवातीला गुंतवणुकीचे नियम समजून घेणे आणि नियमितता राखणे यावर भर द्या. गरजेचे पैसे किंवा कर्ज काढून जोखमीच्या गुंतवणुकीत पैसे टाकू नका.
टप्पा 7: गुंतवणुकीचा आढावा घ्या
नियमित अंतराने तुमचे उद्दिष्ट, खर्च, जोखीम आणि गुंतवणुकीची कामगिरी तपासा. बाजारातील प्रत्येक चढउतारामुळे घाबरून निर्णय घेण्याऐवजी ठरवलेल्या योजनेनुसार आढावा घ्या.
दरमहा ₹1,000 गुंतवल्यास किती पैसे जमा होऊ शकतात?
गुंतवणुकीची ताकद समजून घेण्यासाठी खालील उदाहरण पाहूया.
समजा, तुम्ही दरमहा ₹1,000 गुंतवता. खालील तक्त्यात वेगवेगळ्या कालावधीत जमा होणारी एकूण मूळ रक्कम दाखवली आहे.
| कालावधी | एकूण गुंतवलेली रक्कम |
|---|---|
| 1 वर्ष | ₹12,000 |
| 5 वर्षे | ₹60,000 |
| 10 वर्षे | ₹1,20,000 |
| 20 वर्षे | ₹2,40,000 |
| 30 वर्षे | ₹3,60,000 |
या तक्त्यात फक्त गुंतवलेली मूळ रक्कम दाखवली आहे. गुंतवणुकीतून मिळणारा परतावा यात समाविष्ट नाही.
जर गुंतवणुकीवर परतावा मिळाला, तर अंतिम मूल्य मूळ रकमेपेक्षा जास्त असू शकते. उदाहरणार्थ, म्युच्युअल फंडातील परतावा बाजाराच्या कामगिरीवर अवलंबून असतो, तर FD मध्ये लागू व्याजदर आणि योजनेच्या अटींनुसार रक्कम वाढते.
महत्त्वाचे: गुंतवणुकीतील भविष्यातील परतावा निश्चित नसतो. कोणत्याही काल्पनिक गणनेला हमखास मिळणारा नफा समजू नका.
गुंतवणूक करताना कोणत्या चुका टाळाव्यात?
नवीन गुंतवणूकदारांनी खालील चुका टाळणे महत्त्वाचे आहे.
- जास्त परताव्याच्या आमिषाला बळी पडणे: कमी कालावधीत पैसे दुप्पट करण्याचे किंवा हमखास मोठा नफा देण्याचे दावे संशयास्पद असू शकतात.
- सर्व पैसे एकाच पर्यायात गुंतवणे: विविध आर्थिक साधनांमध्ये योग्य प्रमाणात गुंतवणूक केल्याने विशिष्ट प्रकारच्या जोखमीचे व्यवस्थापन करण्यास मदत होऊ शकते.
- कर्ज काढून गुंतवणूक करणे: विशेषतः नवशिक्यांनी कर्जाच्या पैशातून शेअर बाजार किंवा इतर जोखमीच्या पर्यायांत गुंतवणूक करणे टाळावे.
- आपत्कालीन निधीकडे दुर्लक्ष करणे: अचानक खर्च आल्यास दीर्घकालीन गुंतवणूक तोट्यात विकावी लागू शकते.
- न समजणाऱ्या योजनांमध्ये पैसे टाकणे: गुंतवणुकीचे नियम, शुल्क, कर आणि पैसे काढण्याच्या अटी समजून घ्या.
- अफवांवर आधारित निर्णय घेणे: सोशल मीडिया, अनोळखी Telegram ग्रुप किंवा बनावट तज्ज्ञांच्या टिप्सवर आंधळा विश्वास ठेवू नका.
- महागाई आणि करांचा विचार न करणे: मिळालेला परतावा आणि महागाईनंतर पैशांची प्रत्यक्ष खरेदीशक्ती किती राहते, हे समजून घ्या.
गुंतवणुकीपूर्वी स्वतःला विचारा हे 5 प्रश्न
- मला हे पैसे कशासाठी आणि कधी लागणार आहेत?
- या गुंतवणुकीत नुकसान झाल्यास मी ते सहन करू शकेन का?
- पैसे गरज पडल्यास किती लवकर काढता येतील?
- गुंतवणुकीचे शुल्क, कर आणि इतर अटी मला समजल्या आहेत का?
- या योजनेची माहिती अधिकृत किंवा विश्वासार्ह स्रोताकडून तपासली आहे का?
या प्रश्नांची उत्तरे स्पष्ट झाल्यानंतर गुंतवणुकीचा निर्णय घेणे अधिक सोपे होईल.
गुंतवणुकीसाठी उपयुक्त अधिकृत संकेतस्थळे
गुंतवणुकीसंबंधी माहिती मिळवण्यासाठी खालील अधिकृत स्रोतांचा उपयोग करा.
- SEBI Investor: https://investor.sebi.gov.in/ — शेअर बाजार, म्युच्युअल फंड आणि गुंतवणूकदार संरक्षण.
- Reserve Bank of India (RBI): https://www.rbi.org.in/ — बँकिंग, आर्थिक जागरूकता आणि नियामक माहिती.
- India Post: https://www.indiapost.gov.in/ — पोस्ट ऑफिसच्या बचत योजना.
- DICGC: https://www.dicgc.org.in/ — पात्र बँक ठेवींवरील ठेव विम्याची माहिती.
योजनांचे व्याजदर, पात्रता, नियम आणि करांमध्ये बदल होऊ शकतात. गुंतवणुकीपूर्वी संबंधित अधिकृत संकेतस्थळावर नवीनतम माहिती तपासा.
वारंवार विचारले जाणारे प्रश्न (FAQ)
1. गुंतवणूक सुरू करण्यासाठी किती पैसे आवश्यक आहेत?
गुंतवणुकीची किमान रक्कम निवडलेल्या पर्यायावर अवलंबून असते. काही पर्यायांमध्ये कमी रकमेत सुरुवात करता येते. मात्र, आधी आवश्यक खर्च आणि आपत्कालीन निधीची व्यवस्था करणे महत्त्वाचे आहे.
2. नवशिक्यांसाठी सर्वात चांगली गुंतवणूक कोणती?
प्रत्येक व्यक्तीसाठी एकच सर्वोत्तम पर्याय नसतो. सुरक्षिततेला प्राधान्य देणाऱ्या व्यक्तीचा विचार आणि दीर्घकालीन वाढ शोधणाऱ्या गुंतवणूकदाराचा विचार वेगळा असू शकतो. उद्दिष्ट, कालावधी आणि जोखीम सहन करण्याची क्षमता यांनुसार पर्याय निवडावा.
3. दरमहा ₹500 पासून गुंतवणूक करता येते का?
होय, काही बचत योजना आणि म्युच्युअल फंडांमध्ये लागू असलेल्या किमान गुंतवणूक अटी पूर्ण केल्यास ₹500 पासून सुरुवात करता येऊ शकते. संबंधित योजनेचे नियम तपासणे आवश्यक आहे.
4. FD आणि SIP यांपैकी कोणता पर्याय चांगला?
FD मध्ये अटींनुसार व्याजदर आधीच ठरलेला असू शकतो. SIP ही म्युच्युअल फंडात नियमित गुंतवणूक करण्याची पद्धत आहे आणि त्यातील परतावा बाजारावर अवलंबून असतो. दोन्हींची तुलना करताना जोखीम, कालावधी आणि आर्थिक उद्दिष्टे लक्षात घ्या.
5. गुंतवणुकीतून हमखास नफा मिळतो का?
नाही. बाजाराशी संबंधित गुंतवणुकीत नुकसान होऊ शकते. कमी जोखीम असलेल्या पर्यायांमध्येही महागाई, तरलता, कर आणि इतर अटींचा विचार करावा लागतो.
6. गुंतवणूक करण्यापूर्वी आर्थिक सल्लागाराची मदत घ्यावी का?
गुंतवणुकीची रक्कम मोठी असेल, अनेक आर्थिक उद्दिष्टे असतील किंवा कर आणि जोखीम यांविषयी शंका असतील, तर पात्र आर्थिक सल्लागाराची मदत घेणे उपयुक्त ठरू शकते.
गुंतवणूक ही केवळ श्रीमंत लोकांसाठी असलेली गोष्ट नाही. योग्य माहिती, आर्थिक शिस्त आणि स्पष्ट उद्दिष्टे यांच्या मदतीने सामान्य नागरिकही स्वतःच्या आर्थिक भविष्याची तयारी करू शकतात.
गुंतवणूक सुरू करण्यापूर्वी उत्पन्न आणि खर्च समजून घ्या, आपत्कालीन निधी तयार करा, कर्जाचे नियोजन करा आणि त्यानंतर स्वतःच्या गरजांना अनुरूप पर्याय निवडा. कमी रकमेतून सुरुवात करून नियमित बचतीची सवय लावणे हा आर्थिक नियोजनातील महत्त्वाचा टप्पा आहे.
लक्षात ठेवा: गुंतवणुकीत मोठी रक्कम असण्यापेक्षा योग्य माहिती, नियमितता आणि जोखीम समजून घेणे अधिक महत्त्वाचे आहे.
अस्वीकरण: हा लेख केवळ सामान्य आर्थिक माहिती आणि शैक्षणिक उद्देशांसाठी आहे. हा वैयक्तिक गुंतवणूक सल्ला नाही. कोणताही गुंतवणूक निर्णय घेण्यापूर्वी संबंधित योजनेच्या अटी, जोखीम आणि अधिकृत माहिती तपासा.
About The Author