
SIP म्हणजे काय? दरमहा ₹500, ₹1,000 किंवा ₹5,000 गुंतवल्यास काय होऊ शकते?
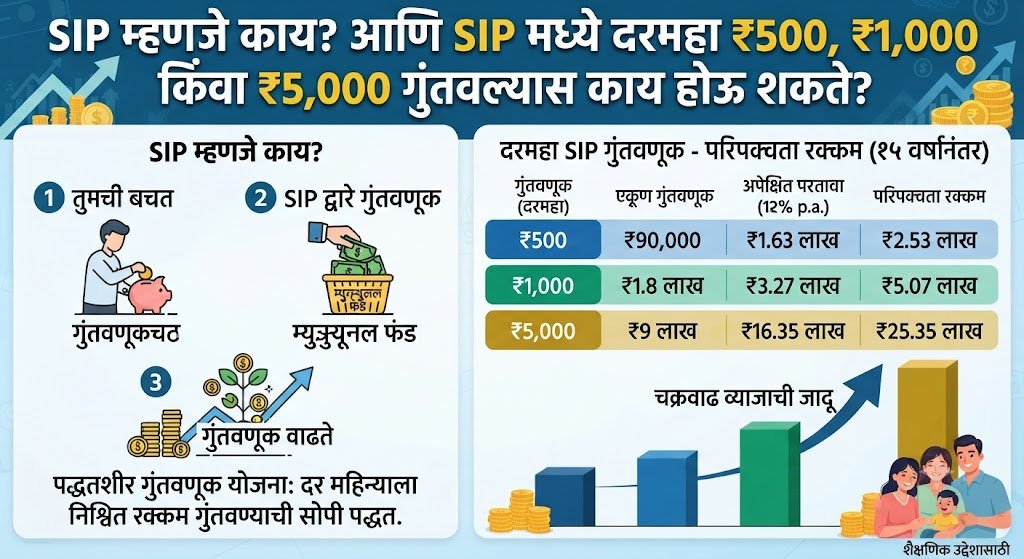
SIP म्हणजे काय?
महिन्याच्या पगारातून किंवा व्यवसायातून मिळणाऱ्या उत्पन्नातून थोडे पैसे बाजूला ठेवून भविष्यासाठी मोठी रक्कम जमा करण्याचे स्वप्न अनेकजण पाहतात. मात्र, घरखर्च, मुलांचे शिक्षण, कर्जाचे हप्ते, आरोग्याचा खर्च आणि इतर जबाबदाऱ्यांमुळे मोठी रक्कम एकाच वेळी गुंतवणे प्रत्येकाला शक्य होत नाही.
अशा परिस्थितीत नियमित आणि नियोजनबद्ध गुंतवणूक करण्याचा एक पर्याय म्हणजे SIP (Systematic Investment Plan).
SIP म्हणजे म्युच्युअल फंडाच्या एखाद्या योजनेत ठरावीक अंतराने, उदाहरणार्थ दरमहा, निश्चित रक्कम गुंतवण्याची पद्धत. तुम्ही ₹500, ₹1,000, ₹2,000 किंवा तुमच्या बजेटनुसार इतर रक्कम नियमितपणे गुंतवू शकता. मात्र, किमान गुंतवणुकीची मर्यादा संबंधित योजनेनुसार बदलते.
समजा, तुम्ही दरमहा ₹1,000 गुंतवण्याचा निर्णय घेतला. तर वर्षभरात तुमची एकूण गुंतवणूक ₹12,000 होईल. ही रक्कम म्युच्युअल फंडाच्या निवडलेल्या योजनेत गुंतवली जाईल. त्या योजनेच्या कामगिरीनुसार तुमच्या गुंतवणुकीचे मूल्य वाढू किंवा कमी होऊ शकते.
SIP ची सर्वात महत्त्वाची गोष्ट म्हणजे दरमहा मोठी रक्कम गुंतवण्यापेक्षा आपल्या आर्थिक परिस्थितीनुसार नियमित गुंतवणुकीची सवय लावणे.
लक्षात ठेवा: SIP ही गुंतवणूक करण्याची पद्धत आहे. ती स्वतः एखादा स्वतंत्र म्युच्युअल फंड नाही आणि त्यातून ठरावीक नफा मिळण्याची हमीही मिळत नाही.
SIP आणि RD यांमध्ये काय फरक आहे?
SIP समजून घेताना अनेकांना बँकेतील RD म्हणजेच Recurring Deposit ची आठवण होते. दोन्ही पर्यायांमध्ये ठरावीक कालावधीनंतर नियमित पैसे जमा करता येतात. मात्र, त्यांची रचना आणि जोखीम वेगवेगळी आहे.
| मुद्दा | SIP | RD |
|---|---|---|
| पूर्ण नाव | Systematic Investment Plan | Recurring Deposit |
| पैसे कुठे जातात? | निवडलेल्या म्युच्युअल फंडात | बँक किंवा संबंधित संस्थेच्या आवर्ती ठेवीत |
| परतावा | बाजाराच्या कामगिरीवर अवलंबून | लागू व्याजदर आणि अटींनुसार |
| भांडवलाची जोखीम | फंडानुसार बदलते; नुकसान होऊ शकते | बँक व ठेवीच्या अटींनुसार; विमा मर्यादा लागू |
| पैसे काढणे | योजनेच्या नियमांनुसार | ठेवीच्या नियमांनुसार |
| संभाव्य उपयोग | मध्यम किंवा दीर्घकालीन उद्दिष्टांसाठी | नियोजित बचतीसाठी |
उदाहरणार्थ, एखाद्या व्यक्तीला पुढील काही वर्षांत ठरावीक खर्चासाठी पैसे जमा करायचे असतील, तर RD चा विचार करता येऊ शकतो. दीर्घकालीन आर्थिक उद्दिष्टांसाठी बाजारातील चढउतार सहन करण्याची क्षमता असेल, तर योग्य म्युच्युअल फंडातील SIP हा विचार करण्याजोगा पर्याय ठरू शकतो.
दोन्हीपैकी कोणता पर्याय योग्य आहे, हे तुमच्या उद्दिष्टांवर, कालावधीवर आणि जोखीम सहन करण्याच्या क्षमतेवर अवलंबून असते.
SIP कशी काम करते? सोप्या उदाहरणातून समजून घ्या
म्युच्युअल फंडात NAV म्हणजे Net Asset Value या संकल्पनेचा वापर केला जातो. सोप्या भाषेत सांगायचे तर, NAV हा फंडाच्या एका युनिटचा निव्वळ मूल्य दर्शवतो.
समजा, तुम्ही दरमहा ₹1,000 ची SIP करता.
- पहिल्या महिन्यात फंडाची NAV ₹20 असेल, तर तुम्हाला साधारण 50 युनिट्स मिळतील.
- दुसऱ्या महिन्यात NAV ₹10 झाली, तर त्याच ₹1,000 मध्ये साधारण 100 युनिट्स मिळतील.
- तिसऱ्या महिन्यात NAV ₹25 झाली, तर साधारण 40 युनिट्स मिळतील.
हे उदाहरण समजण्यासाठी दिले आहे. प्रत्यक्षात युनिट्सचे वाटप व्यवहाराची तारीख, लागू NAV आणि संबंधित नियमांनुसार होते.
या उदाहरणात एक गोष्ट स्पष्ट होते: ठरावीक रक्कम नियमित गुंतवल्यास NAV कमी असताना अधिक आणि NAV जास्त असताना कमी युनिट्स मिळू शकतात. याला Rupee Cost Averaging म्हणजेच रुपया खर्च सरासरीकरण असे म्हणतात.
मात्र, यामुळे नफा निश्चित होत नाही. बाजार दीर्घकाळ घसरत राहिल्यास किंवा फंडाची कामगिरी खराब राहिल्यास गुंतवणुकीत नुकसान होऊ शकते.
दरमहा ₹500, ₹1,000 किंवा ₹5,000 गुंतवल्यास किती पैसे जमा होऊ शकतात?
हा अनेक नवशिक्या गुंतवणूकदारांच्या मनातील सर्वात महत्त्वाचा प्रश्न आहे.
समजा, तुम्ही नियमितपणे दरमहा ठरावीक रक्कम गुंतवता आणि गुंतवणुकीवर दीर्घकालीन परतावा मिळतो. अशा परिस्थितीत तुमच्या एकूण गुंतवणुकीचे मूल्य कालांतराने वाढू शकते. मात्र, प्रत्यक्ष परतावा बाजाराच्या कामगिरीवर अवलंबून असेल.
खालील गणनेत वार्षिक 10% आणि 12% परताव्याची केवळ उदाहरणात्मक गृहीतके वापरली आहेत. हे प्रत्यक्ष म्युच्युअल फंडाचे दर, अपेक्षित हमखास परतावे किंवा भविष्यवाणी नाहीत.
दरमहा ₹500 ची SIP
| कालावधी | एकूण गुंतवलेली रक्कम | अंदाजे मूल्य (10%) | अंदाजे मूल्य (12%) |
|---|---|---|---|
| 5 वर्षे | ₹30,000 | ₹38,700 | ₹40,800 |
| 10 वर्षे | ₹60,000 | ₹1.02 लाख | ₹1.15 लाख |
| 20 वर्षे | ₹1.20 लाख | ₹3.80 लाख | ₹4.95 लाख |
| 30 वर्षे | ₹1.80 लाख | ₹11.30 लाख | ₹17.47 लाख |
दरमहा ₹1,000 ची SIP
| कालावधी | एकूण गुंतवलेली रक्कम | अंदाजे मूल्य (10%) | अंदाजे मूल्य (12%) |
|---|---|---|---|
| 5 वर्षे | ₹60,000 | ₹77,400 | ₹81,700 |
| 10 वर्षे | ₹1.20 लाख | ₹2.05 लाख | ₹2.30 लाख |
| 20 वर्षे | ₹2.40 लाख | ₹7.59 लाख | ₹9.89 लाख |
| 30 वर्षे | ₹3.60 लाख | ₹22.60 लाख | ₹34.95 लाख |
दरमहा ₹5,000 ची SIP
| कालावधी | एकूण गुंतवलेली रक्कम | अंदाजे मूल्य (10%) | अंदाजे मूल्य (12%) |
|---|---|---|---|
| 5 वर्षे | ₹3 लाख | ₹3.87 लाख | ₹4.08 लाख |
| 10 वर्षे | ₹6 लाख | ₹10.24 लाख | ₹11.50 लाख |
| 20 वर्षे | ₹12 लाख | ₹37.97 लाख | ₹49.46 लाख |
| 30 वर्षे | ₹18 लाख | ₹1.13 कोटी | ₹1.75 कोटी |
या गणनेबाबत महत्त्वाची सूचना:
- गणनेसाठी प्रत्येक महिन्याच्या शेवटी गुंतवणूक केली जाते आणि मासिक चक्रवाढीचे गृहीतक वापरले आहे.
- परतावा संपूर्ण कालावधीत एकसारखा राहील असे प्रत्यक्ष बाजारात होत नाही.
- कर, शुल्क आणि महागाईमुळे प्रत्यक्ष निव्वळ आर्थिक लाभ कमी असू शकतो.
- विशेषतः 20 किंवा 30 वर्षांच्या अंदाजांकडे हमी म्हणून पाहू नये.
या तक्त्याचा मुख्य संदेश असा आहे की नियमित गुंतवणूक आणि दीर्घ कालावधी यांचा एकत्रित परिणाम मोठा असू शकतो. परंतु तो साध्य होण्यासाठी निवडलेल्या फंडाची कामगिरी आणि बाजारातील परिस्थिती महत्त्वाची असते.
SIP मधील चक्रवाढीचा परिणाम म्हणजे काय?
चक्रवाढ म्हणजे मिळालेल्या परताव्यामुळे गुंतवणुकीचे मूल्य वाढणे आणि त्यानंतरच्या काळात त्या वाढलेल्या मूल्यावरही परतावा मिळण्याची शक्यता निर्माण होणे.
उदाहरणार्थ, गुंतवणुकीचे मूल्य वाढल्यावर पुढील वाढ केवळ सुरुवातीच्या पैशांवरच नव्हे, तर आधी जमा झालेल्या परताव्यावरही अवलंबून असू शकते.
म्हणूनच दीर्घकालीन गुंतवणुकीत वेळ महत्त्वाचा ठरतो. लवकर सुरुवात केल्याने गुंतवणुकीला वाढीसाठी अधिक कालावधी मिळू शकतो.
पण चक्रवाढ ही हमखास नफ्याची हमी नाही. म्युच्युअल फंडात बाजार घसरल्यास गुंतवणुकीचे मूल्य कमी होऊ शकते.
SIP चे प्रमुख फायदे
1. कमी रकमेत सुरुवात करता येते
प्रत्येकाकडे एकाच वेळी लाखो रुपये गुंतवण्यासाठी उपलब्ध असतातच असे नाही. काही म्युच्युअल फंड योजनांमध्ये दरमहा ₹500 पासून SIP सुरू करता येते. मात्र, किमान रक्कम संबंधित योजनेनुसार तपासावी.
2. नियमित गुंतवणुकीची सवय लागते
दरमहा ठरावीक रक्कम गुंतवल्याने खर्च आणि बचतीचे नियोजन करण्यास मदत होते. पगार मिळाल्यानंतर गुंतवणूक आपोआप होईल अशी बँक सूचना सेट करता येऊ शकते.
3. बाजाराची अचूक वेळ ठरवण्याची गरज कमी होते
बाजार कधी सर्वात कमी आणि कधी सर्वात जास्त असेल हे सातत्याने अचूक ओळखणे कठीण असते. नियमित SIP मुळे एकाच दिवशी संपूर्ण रक्कम गुंतवण्याची गरज कमी होऊ शकते.
4. दीर्घकालीन आर्थिक उद्दिष्टांसाठी मदत
मुलांचे उच्च शिक्षण, निवृत्ती किंवा भविष्यातील मोठ्या खर्चासाठी नियमित गुंतवणूक हा एक पर्याय ठरू शकतो. मात्र, उद्दिष्टाच्या तारखेनुसार जोखीम आणि गुंतवणूक धोरणाचा आढावा घेणे आवश्यक आहे.
5. गुंतवणूक वाढवण्याची लवचिकता
उत्पन्न वाढल्यावर SIP ची रक्कम वाढवण्याचा विचार करता येतो. याला Step-up SIP असे म्हणतात. उत्पन्न कमी झाल्यास किंवा आर्थिक अडचण निर्माण झाल्यास उपलब्ध पर्याय आणि अटी तपासून निर्णय घ्यावा.
6. विविध मालमत्तांमध्ये गुंतवणुकीची संधी
फंडाच्या प्रकारानुसार म्युच्युअल फंड विविध कंपन्या, बाँड किंवा इतर मालमत्तांमध्ये गुंतवणूक करू शकतो. यामुळे एका कंपनीवरील अवलंबित्व कमी होऊ शकते; तरीही बाजारातील एकूण जोखीम नाहीशी होत नाही.
SIP चे तोटे आणि जोखीम
SIP चे फायदे समजून घेताना त्यातील मर्यादाही जाणून घेणे तितकेच महत्त्वाचे आहे.
1. परताव्याची हमी नसते
SIP केल्याने ठरावीक व्याज मिळत नाही. निवडलेल्या म्युच्युअल फंडाची कामगिरी खराब असल्यास तुमची गुंतवणूक कमी मूल्याची होऊ शकते.
2. बाजारातील घसरणीचा परिणाम होतो
शेअर बाजारात घसरण झाल्यास इक्विटी म्युच्युअल फंडाचे मूल्य कमी होऊ शकते. नियमित गुंतवणूक केली तरी नुकसान टाळण्याची हमी नसते.
3. चुकीचा फंड निवडल्यास उद्दिष्टांवर परिणाम होऊ शकतो
फक्त मागील वर्षातील जास्त परतावा पाहून फंड निवडणे योग्य नाही. फंडाचे उद्दिष्ट, जोखीम, खर्च, गुंतवणुकीची रचना आणि कालावधी समजून घेणे गरजेचे आहे.
4. अल्पकालीन उद्दिष्टांसाठी इक्विटी SIP योग्यच असेल असे नाही
पुढील काही महिन्यांत किंवा एक-दोन वर्षांत आवश्यक असलेले पैसे शेअर बाजारातील चढउतारांना उघडे ठेवणे धोकादायक ठरू शकते. उद्दिष्टाचा कालावधी आणि नुकसान सहन करण्याची क्षमता लक्षात घ्यावी.
5. शुल्क आणि कर लागू होऊ शकतात
म्युच्युअल फंडात खर्चाचे प्रमाण (Expense Ratio), लागू व्यवहार खर्च आणि योजनेनुसार इतर शुल्क असू शकतात. युनिट्स विकल्यावर भांडवली नफ्यावर लागू करनियमांनुसार कर लागू होऊ शकतो.
6. SIP सुरू ठेवण्यासाठी आर्थिक शिस्त आवश्यक असते
उत्पन्न अनियमित असल्यास दरमहा ठरावीक रक्कम गुंतवणे कठीण होऊ शकते. म्हणून स्वतःच्या बजेटला परवडणारी रक्कम निवडणे महत्त्वाचे आहे.
नवशिक्यांनी कोणत्या प्रकारच्या म्युच्युअल फंडात SIP करावी?
सर्वांसाठी एकच योग्य फंड नसतो. गुंतवणुकीचा कालावधी, आर्थिक उद्दिष्टे आणि जोखीम सहन करण्याची क्षमता यांचा विचार करावा.
Equity Mutual Funds: प्रामुख्याने शेअर्समध्ये गुंतवणूक करतात. दीर्घकालीन वाढीची क्षमता असली तरी बाजारातील चढउतार आणि भांडवली नुकसानाची जोखीम असते.
Index Funds: एखाद्या निर्देशांकाची कामगिरी अनुसरण्याचा प्रयत्न करतात. त्यांची कामगिरी संबंधित निर्देशांकावर अवलंबून असते.
Debt Mutual Funds: प्रामुख्याने बाँड आणि इतर कर्ज साधनांमध्ये गुंतवणूक करतात. त्यात व्याजदर आणि पतजोखीम असू शकते; ते बँक FD सारखे हमखास परतावा देत नाहीत.
Hybrid Mutual Funds: इक्विटी आणि डेट अशा विविध मालमत्ता प्रकारांचे मिश्रण असते. प्रत्यक्ष जोखीम फंडाच्या रचनेनुसार बदलते.
फंड निवडण्यापूर्वी त्याचा Riskometer, गुंतवणुकीचे उद्दिष्ट, खर्चाचे प्रमाण आणि संबंधित माहितीपत्रक वाचा. गरज असल्यास पात्र आर्थिक सल्लागाराची मदत घ्या.
SIP कशी सुरू करावी? टप्प्याटप्प्याने मार्गदर्शन
टप्पा 1: आर्थिक उद्दिष्ट ठरवा
तुम्ही पैसे कशासाठी जमा करत आहात हे स्पष्ट करा. उदाहरणार्थ, मुलांचे शिक्षण, निवृत्ती किंवा दीर्घकालीन संपत्ती निर्माण करणे.
टप्पा 2: मासिक बजेट तयार करा
घरखर्च, वीजबिल, शिक्षण, कर्जाचे हप्ते आणि इतर गरजा भागवल्यानंतर किती रक्कम गुंतवता येईल हे ठरवा.
टप्पा 3: आपत्कालीन निधी तयार करा
अचानक खर्चासाठी सहज उपलब्ध असलेली बचत ठेवा. यामुळे गरज पडल्यास दीर्घकालीन गुंतवणूक अयोग्य वेळी विकण्याची वेळ कमी येऊ शकते.
टप्पा 4: योग्य फंडाचा अभ्यास करा
फंडाचा प्रकार, जोखीम, खर्च आणि गुंतवणुकीचे उद्दिष्ट समजून घ्या. केवळ मित्राने सांगितले किंवा सोशल मीडियावर लोकप्रिय आहे म्हणून गुंतवणूक करू नका.
टप्पा 5: KYC आणि खाते प्रक्रिया पूर्ण करा
म्युच्युअल फंडात गुंतवणुकीसाठी आवश्यक KYC प्रक्रिया आणि संबंधित कागदपत्रे पूर्ण करा. फंड कंपनी किंवा अधिकृत गुंतवणूक प्लॅटफॉर्मच्या अटी तपासा.
टप्पा 6: SIP ची रक्कम आणि तारीख निवडा
तुमच्या बजेटला परवडणारी रक्कम निवडा. बँक खात्यात पुरेशी शिल्लक ठेवण्याची काळजी घ्या.
टप्पा 7: नियमित आढावा घ्या
दररोज NAV पाहण्याची गरज नसते. ठरावीक अंतराने तुमचे उद्दिष्ट, गुंतवणुकीची कामगिरी, जोखीम आणि आर्थिक परिस्थिती तपासा.
SIP करताना या चुका टाळा
- हमखास 15% किंवा 20% परतावा मिळेल असे समजणे.
- मागील एका वर्षातील कामगिरीवरूनच फंड निवडणे.
- आपत्कालीन निधी न ठेवता संपूर्ण बचत गुंतवणे.
- कर्ज काढून SIP सुरू करणे.
- बाजार घसरल्यावर कोणताही विचार न करता घाईने सर्व युनिट्स विकणे.
- फंडाचे शुल्क, जोखीम आणि नियम न वाचणे.
- अनोळखी व्यक्तींच्या टिप्स किंवा बनावट गुंतवणूक अॅपवर विश्वास ठेवणे.
SIP मधून मिळणाऱ्या परताव्यावर कर लागतो का?
म्युच्युअल फंडातून मिळणाऱ्या लाभांशावर आणि युनिट्स विकून झालेल्या भांडवली नफ्यावर लागू नियमांनुसार कर लागू होऊ शकतो. कराचे नियम फंडाचा प्रकार, खरेदी-विक्रीच्या तारखा, गुंतवणुकीचा कालावधी आणि लागू आयकर कायद्यावर अवलंबून असतात.
इक्विटी-ओरिएंटेड फंड आणि डेट फंडांसाठी करपद्धती वेगवेगळ्या असू शकतात. त्यामुळे कराची अचूक गणना करण्यासाठी संबंधित आर्थिक वर्षातील अधिकृत नियम तपासा किंवा पात्र करसल्लागाराची मदत घ्या.
वारंवार विचारले जाणारे प्रश्न (FAQ)
1. SIP सुरू करण्यासाठी किमान किती पैसे लागतात?
काही योजनांमध्ये दरमहा ₹500 पासून SIP सुरू करता येते. मात्र, किमान रक्कम फंडाच्या योजनेनुसार बदलू शकते.
2. दरमहा ₹500 ची SIP करणे फायदेशीर आहे का?
तुमच्या बजेटला परवडत असेल आणि आर्थिक उद्दिष्टाशी सुसंगत असेल, तर ₹500 पासून सुरुवात करणे नियमित गुंतवणुकीची सवय लावण्यास मदत करू शकते. प्रत्यक्ष फायदा गुंतवणुकीचा कालावधी आणि फंडाच्या कामगिरीवर अवलंबून असतो.
3. दरमहा ₹1,000 गुंतवल्यास 20 वर्षांत किती पैसे मिळू शकतात?
उदाहरणार्थ, वार्षिक 10% परतावा आणि मासिक चक्रवाढ गृहीत धरल्यास अंदाजे ₹7.59 लाख जमा होऊ शकतात. मात्र, हा केवळ गणिती अंदाज आहे; प्रत्यक्ष परतावा निश्चित नसतो.
4. दरमहा ₹5,000 गुंतवल्यास 20 वर्षांत ₹50 लाख मिळू शकतात का?
वार्षिक 12% परताव्याच्या गृहितकानुसार या लेखातील गणनेत 20 वर्षांनंतर अंदाजे ₹49.46 लाख होतात. प्रत्यक्षात परतावा बदलत राहतो. त्यामुळे ₹50 लाख मिळतील याची हमी देता येत नाही.
5. SIP मध्ये नुकसान होऊ शकते का?
होय. बाजारातील घसरण, फंडाची खराब कामगिरी किंवा इतर कारणांमुळे गुंतवणुकीचे मूल्य कमी होऊ शकते.
6. SIP कधीही बंद करता येते का?
बहुतेक खुल्या स्वरूपाच्या म्युच्युअल फंड योजनांमध्ये भविष्यातील SIP हप्ते थांबवण्याची विनंती करता येते. मात्र, योजनेचे नियम, आवश्यक सूचना कालावधी आणि लागू अटी तपासा. SIP थांबवणे म्हणजे आधी खरेदी केलेली युनिट्स आपोआप विकली जाणे नव्हे.
7. SIP आणि एकरकमी गुंतवणुकीत काय फरक आहे?
SIP मध्ये ठरावीक अंतराने नियमित रक्कम गुंतवली जाते. एकरकमी गुंतवणुकीत संपूर्ण रक्कम एकाच वेळी गुंतवली जाते. कोणता पर्याय योग्य आहे हे आर्थिक परिस्थिती, बाजारातील जोखीम आणि उद्दिष्टांवर अवलंबून असते.
8. SIP साठी Demat खाते आवश्यक आहे का?
सामान्य म्युच्युअल फंड युनिट्स थेट फंड कंपनीमार्फत किंवा संबंधित प्लॅटफॉर्मवरून Demat खाते न उघडताही खरेदी करता येऊ शकतात. मात्र, गुंतवणुकीचा मार्ग आणि उत्पादनानुसार अटी बदलतात.
SIP विषयी अधिक माहिती कुठे मिळेल?
गुंतवणुकीचे निर्णय घेण्यापूर्वी अधिकृत आणि विश्वासार्ह स्रोतांचा वापर करा.
- SEBI Investor: https://investor.sebi.gov.in/ — म्युच्युअल फंड, जोखीम आणि गुंतवणूकदार शिक्षण.
- AMFI: https://www.amfiindia.com/ — म्युच्युअल फंड आणि SIP विषयी माहिती.
- Income Tax Department: https://www.incometax.gov.in/ — लागू आयकर नियम आणि करसंबंधी माहिती.
थोडक्यात काय तर… छोटी सुरुवात, शिस्तबद्ध नियोजन आणि दीर्घकालीन विचार
SIP ही नियमित गुंतवणुकीची सवय लावण्यासाठी उपयुक्त पद्धत आहे. दरमहा ₹500, ₹1,000 किंवा ₹5,000 यापैकी तुमच्या परिस्थितीला परवडणारी रक्कम निवडून सुरुवात करता येऊ शकते.
मात्र, केवळ मोठ्या परताव्याच्या आशेने गुंतवणूक करू नका. स्वतःची आर्थिक परिस्थिती समजून घ्या, आपत्कालीन निधी तयार करा, योग्य फंडाचा अभ्यास करा आणि जोखीम स्वीकारण्याची तयारी आहे का हे तपासा.
गुंतवणुकीतील सर्वात महत्त्वाची गोष्ट म्हणजे आकड्यांमागील वास्तव समजून घेणे. नियमित SIP मदत करू शकते; परंतु ती आर्थिक यशाची हमी नाही.
अस्वीकरण: हा लेख केवळ शैक्षणिक आणि माहितीपर उद्देशांसाठी आहे. हा वैयक्तिक गुंतवणूक सल्ला नाही. म्युच्युअल फंडातील गुंतवणूक बाजारातील जोखमींच्या अधीन आहे. गुंतवणूक करण्यापूर्वी योजनेशी संबंधित कागदपत्रे काळजीपूर्वक वाचा.
About The Author